
Güncel borç, belirli bir anda ödenmemiş olan ve hesabınıza yansımış toplam borç tutarını ifade eder. Özellikle kredi kartlarında güncel borç; önceki dönemden kalan borçlar, yeni yapılan harcamalar, taksitler, nakit avans işlemleri, faiz veya ücretler gibi hesaba yansıyan kalemlerin toplamına göre değişebilir. Güncel borç ile ekstre borcu aynı kavram değildir; güncel borç anlık toplamı gösterirken ekstre borcu belirli bir hesap kesim dönemine ait borcu ifade eder.
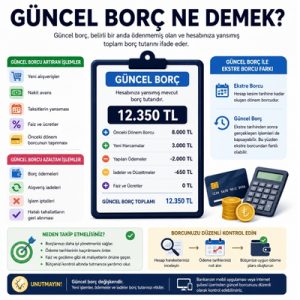
Güncel Borç Nedir?
Güncel borç, kişinin veya işletmenin belirli bir tarihte henüz ödemediği borçların mevcut toplamını ifade eder. Bu kavram en sık kredi kartı hesaplarında görülse de cari hesap, kredi, taksitli alışveriş veya farklı borç takip sistemlerinde de kullanılabilir.
Örneğin kredi kartınızın son ekstresinde 8.000 TL borç bulunuyorsa ve ekstre kesildikten sonra 2.000 TL daha harcama yaptıysanız, yapılan ödeme ve diğer işlemler dikkate alınarak güncel borcunuz 10.000 TL seviyesine çıkabilir.
Bu nedenle güncel borç sabit bir tutar değildir. Yeni harcamalar, ödemeler, iadeler, taksitler ve hesaba yansıyan diğer işlemler sonucunda değişebilir.
Güncel Borç Nasıl Hesaplanır?
Güncel borcun hesaplanması kullanılan hesap türüne göre değişebilir. Genel olarak mevcut borçlara yeni borç oluşturan işlemler eklenir, yapılan ödemeler ve iadeler ise toplamdan düşülür.
Basit bir örnek üzerinden hesaplama şu şekilde düşünülebilir:
- Önceki borç: 10.000 TL
- Yeni harcamalar: 3.000 TL
- Yapılan ödeme: 4.000 TL
- İade edilen alışveriş: 500 TL
Bu durumda diğer faiz, ücret veya ek işlemler olmadığı varsayılırsa güncel borç yaklaşık olarak 8.500 TL olur.
10.000 TL + 3.000 TL – 4.000 TL – 500 TL = 8.500 TL
Ancak kredi kartlarında faiz, nakit avans, taksitli işlemler, gecikme tutarları ve bankaya göre farklı hesaplama yöntemleri bulunabileceği için mobil bankacılık veya hesap hareketlerinde görülen güncel tutar esas alınmalıdır.
Güncel Borç ile Toplam Borç Arasındaki Fark Nedir?
Güncel borç ve toplam borç ifadeleri bazı sistemlerde aynı anlamda kullanılabilirken bazı finansal ürünlerde farklı tutarları gösterebilir. Bu nedenle kullanılan bankanın veya uygulamanın tanımına dikkat etmek gerekir.
Genel anlamda güncel borç, o anda hesaba yansımış ve ödenmemiş borçları ifade eder. Toplam borç ise bazı durumlarda gelecekteki taksitlerin tamamını veya henüz vadesi gelmemiş borçları da kapsayabilir.
Örneğin 12.000 TL tutarında 6 taksitli bir alışveriş yaptığınızda, kredi kartı uygulamanız yalnızca o aya yansıyan taksiti güncel borca dahil edebilir. Buna karşılık bazı ekranlarda kalan tüm taksitlerin toplamı ayrıca gösterilebilir.
Kredi Kartında Güncel Borç Ne Anlama Gelir?
Kredi kartında güncel borç, kart hesabında o ana kadar oluşmuş borç tutarını gösterir. Bu tutar yalnızca son ekstre borcundan oluşmayabilir.
Güncel kredi kartı borcuna şu işlemler dahil olabilir:
- Önceki dönemden kalan borçlar
- Ekstre kesildikten sonra yapılan yeni alışverişler
- Hesaba yansıyan taksitler
- Nakit avans işlemleri
- Faiz ve gecikme tutarları
- Kart ücretleri veya diğer masraflar
Yaptığınız ödemeler, iptal edilen işlemler veya hesabınıza yansıyan iadeler ise güncel borcun azalmasını sağlayabilir.
Güncel Borç ile Ekstre Borcu Aynı Şey mi?
Hayır, güncel borç ile ekstre borcu her zaman aynı değildir. Ekstre borcu, kredi kartının belirli bir hesap kesim tarihinde oluşan dönem borcudur. Güncel borç ise ekstre tarihinden sonra gerçekleşen işlemleri de kapsayabildiği için daha yüksek veya daha düşük olabilir.
Örneğin hesap kesim tarihinde kredi kartı borcunuz 15.000 TL olsun. Bu tutar ekstre borcunuzdur. Ekstre kesildikten sonra 4.000 TL harcama yaptıysanız ve henüz ödeme yapmadıysanız güncel borcunuz yaklaşık 19.000 TL olabilir.
Buna karşılık ekstre borcunun 10.000 TL’sini ödediğinizde, diğer işlemlere bağlı olarak güncel borç önemli ölçüde azalabilir.
| Kavram | Ne Anlama Gelir? |
|---|---|
| Ekstre Borcu | Hesap kesim tarihine kadar oluşan dönem borcudur. |
| Güncel Borç | Hesaba o ana kadar yansımış mevcut borç tutarıdır. |
Güncel Borç Ne Zaman Ödenir?
Güncel borcun tamamını her zaman anında ödeme zorunluluğu bulunmayabilir. Özellikle kredi kartlarında ödeme yükümlülüğü çoğunlukla hesap kesim tarihinde oluşan dönem borcu ve son ödeme tarihi üzerinden değerlendirilir.
Ancak kişinin borcunu azaltmak istemesi halinde güncel borcun tamamı veya bir bölümü hesap kesim tarihi beklenmeden de ödenebilir. Yapılan ara ödemeler kullanılabilir limiti artırabilir ve mevcut borç tutarını azaltabilir.
Burada dikkat edilmesi gereken temel nokta, kredi kartının hesap kesim tarihi ile son ödeme tarihinin birbirinden farklı olmasıdır.
Güncel Borç Ödenmezse Ne Olur?
Güncel borcun ödenmemesinin sonucu, borcun türüne ve vadesine göre değişir. Kredi kartlarında henüz ekstresi oluşmamış yeni harcamaların hemen ödenmemesi tek başına gecikme anlamına gelmez. Ancak hesap kesiminden sonra oluşan dönem borcunun son ödeme tarihinde gerekli tutarda ödenmemesi faiz ve gecikme gibi sonuçlara yol açabilir.
Kredi, fatura, cari hesap veya farklı borç türlerinde ise ödeme tarihleri ve sözleşme şartları farklı olabilir. Bu nedenle yalnızca güncel borç miktarına değil, borcun vade tarihine ve ödenmesi gereken minimum veya toplam tutara da bakılmalıdır.
Güncel Borç Neden Değişir?
Güncel borcun gün içinde veya farklı günlerde değişmesinin temel nedeni hesaba yeni işlemlerin yansımasıdır.
Güncel borcu artırabilecek işlemler arasında şunlar bulunabilir:
- Yeni alışveriş yapılması
- Taksitlerin hesaba yansıması
- Nakit avans kullanılması
- Faiz veya ücretlerin eklenmesi
- Önceki dönem borcunun taşınması
Güncel borcu azaltabilecek işlemler ise şunlardır:
- Borç ödemesi yapılması
- Alışveriş iadesi alınması
- İşlemin iptal edilmesi
- Hatalı tahsilatın geri alınması
Özellikle sık kullanılan kredi kartlarında güncel borç miktarının sık değişmesi normaldir.
Borç Takibi Nasıl Yapılır?
Borçların düzenli takip edilmesi, ödeme tarihlerinin kaçırılmasını ve bütçenin kontrol dışına çıkmasını önlemeye yardımcı olabilir. Bunun için yalnızca toplam borca değil, her borcun kaynağına ve ödeme tarihine ayrı ayrı bakılması gerekir.
Borç takibinde şu bilgiler kaydedilebilir:
- Borç türü
- Toplam borç miktarı
- Ödenen tutar
- Kalan borç
- Son ödeme tarihi
- Aylık taksit tutarı
- Borcun hangi kişi veya kuruma ait olduğu
Örneğin kredi kartı, kira, kredi taksiti ve kişisel borçların tamamını tek bir toplam rakam olarak görmek yerine ayrı kategorilerde takip etmek, aylık ödeme yükünü daha net görmeyi sağlar.
Gelir ve Gider Takibi Borç Yönetimine Nasıl Yardımcı Olur?
Borç yönetiminde yalnızca ne kadar borç bulunduğunu bilmek yeterli değildir. Borcun hangi gelirle ve hangi zaman aralığında ödenebileceğinin de planlanması gerekir. Bunun için düzenli gelir ve gider takibi önemlidir.
Bir gelir gider uygulaması üzerinden aylık gelirleri, zorunlu giderleri ve borç ödemelerini kaydetmek, elde kalan kullanılabilir bütçenin daha kolay görülmesini sağlayabilir.
Örneğin aylık geliriniz 50.000 TL, zorunlu harcamalarınız 30.000 TL ve borç ödemeleriniz 12.000 TL ise ay sonunda diğer harcamalar için yaklaşık 8.000 TL’lik bir alan kaldığı görülebilir. Bu tür bir takip, yeni borç oluşturmadan önce mevcut bütçeyi değerlendirmeye yardımcı olur.
Özetle güncel borç, belirli bir anda hesaba yansımış ve henüz ödenmemiş mevcut borç miktarını ifade eder. Kredi kartlarında bu tutar ekstre borcundan farklı olabilir ve yeni harcamalar, ödemeler, iadeler veya diğer finansal işlemler nedeniyle sürekli değişebilir.
Sorumluluk Reddi: Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır. Bankaların güncel borç, dönem borcu, ekstre borcu, faiz ve ödeme hesaplamaları ürün ve sözleşme koşullarına göre farklılık gösterebilir. Kesin borç ve ödeme bilgileri için ilgili banka veya finans kuruluşunun resmi hesap bilgileri esas alınmalıdır. İçerik finansal veya yatırım danışmanlığı niteliğinde değildir.