
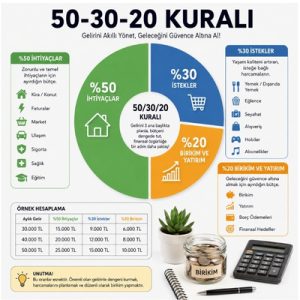
50 30 20 kuralı, aylık gelirin ihtiyaçlar, kişisel harcamalar ve birikim olmak üzere üç ana gruba ayrılmasını temel alan pratik bir bütçe yöntemidir. Bu yöntemde gelirin yaklaşık %50’si zorunlu ihtiyaçlara, %30’u isteğe bağlı harcamalara ve %20’si birikim, yatırım veya borç ödemelerine ayrılır. Amaç, gelirin nereye gittiğini daha net görmek, gereksiz harcamaları kontrol etmek ve düzenli birikim alışkanlığı oluşturmaktır.
50 30 20 Kuralı Nedir?
50 30 20 kuralı, kişisel bütçe planlamasını kolaylaştırmak amacıyla kullanılan basit bir gelir dağılımı yöntemidir. Karmaşık tablolar hazırlamak yerine aylık net gelir üç temel kategoriye ayrılır.
- %50: Temel ve zorunlu ihtiyaçlar
- %30: İstekler ve kişisel harcamalar
- %20: Birikim, yatırım ve borç azaltma
Örneğin aylık net geliri 40.000 TL olan bir kişi, bu yönteme göre yaklaşık 20.000 TL’yi zorunlu giderlere, 12.000 TL’yi kişisel harcamalara ve 8.000 TL’yi birikim veya borç ödemelerine ayırabilir.
Bu oranlar kesin kurallar değildir. Kira, aile büyüklüğü, borç durumu, şehir, yaşam tarzı ve gelir seviyesi gibi faktörlere göre oranlar değiştirilebilir. Önemli olan, harcamaların belirli bir plan içerisinde kontrol edilmesidir.
50 30 20 Kuralı Nasıl Uygulanır?
Bu bütçe yöntemini uygulamak için öncelikle aylık kullanılabilir net gelir belirlenmelidir. Maaş, ek gelir, kira geliri veya düzenli olarak elde edilen diğer gelirler hesaplamaya dahil edilebilir.
Ardından aylık harcamalar üç gruba ayrılır:
- Aylık net gelirinizi belirleyin.
- Zorunlu giderlerinizi listeleyin.
- İsteğe bağlı harcamalarınızı ayrı bir grupta toplayın.
- Birikim, yatırım ve borç ödemeleri için ayırabileceğiniz tutarı belirleyin.
- Ay sonunda gerçekleşen harcamalar ile planlanan bütçeyi karşılaştırın.
Örneğin aylık geliriniz 50.000 TL ise teorik dağılım şu şekilde olur:
| Bütçe Grubu | Oran | 50.000 TL Gelirde Tutar |
|---|---|---|
| Zorunlu ihtiyaçlar | %50 | 25.000 TL |
| Kişisel harcamalar | %30 | 15.000 TL |
| Birikim ve borç ödemeleri | %20 | 10.000 TL |
Gelirin %50’si Hangi Giderlere Ayrılır?
50 30 20 bütçe sistemindeki %50’lik bölüm, yaşamın devamı için gerekli olan temel giderlere ayrılır. Bunlar genellikle tamamen ortadan kaldırılamayan veya kısa vadede vazgeçilmesi zor olan harcamalardır.
Bu gruba dahil edilebilecek başlıca giderler şunlardır:
- Kira veya konut kredisi ödemeleri
- Elektrik, su ve doğal gaz faturaları
- Temel market harcamaları
- Ulaşım giderleri
- Sağlıkla ilgili zorunlu harcamalar
- Çocukların temel eğitim giderleri
- Zorunlu sigorta ödemeleri
- İnternet ve telefon gibi temel iletişim giderleri
Buradaki önemli nokta, gerçekten zorunlu olan harcamalar ile tercih sonucu yapılan harcamaları birbirinden ayırmaktır. Örneğin temel bir internet paketi ihtiyaç olarak değerlendirilebilirken daha yüksek fiyatlı ekstra hizmetler kişisel harcama kategorisine girebilir.
%30’luk Bütçe Hangi Harcamalar İçin Kullanılır?
Gelirin %30’luk bölümü, yaşam için zorunlu olmayan ancak kişinin yaşam kalitesini artıran harcamalara ayrılır. Bu kategori genellikle bütçede en kolay azaltılabilecek alanlardan biridir.
Örneğin şu harcamalar %30’luk gruba dahil edilebilir:
- Dışarıda yemek yemek
- Kahve ve kafe harcamaları
- Sinema ve eğlence
- Tatil ve seyahat
- Hobi harcamaları
- Giyim alışverişinin zorunlu olmayan kısmı
- Dijital platform üyelikleri
- Elektronik ürün alışverişleri
- Özel etkinlikler ve sosyal aktiviteler
Bu bölümün amacı kişinin tüm keyfi harcamalarını kaldırmak değildir. Aksine bütçeyi sürdürülebilir hale getirebilmek için kişisel harcamalara kontrollü bir alan bırakılır.
Gelirin %20’si Nasıl Değerlendirilir?
50 30 20 kuralının uzun vadeli finansal planlama açısından en önemli bölümlerinden biri %20’lik kısımdır. Bu tutar geleceğe yönelik finansal hedeflere ayrılır.
%20’lik bölüm şu amaçlarla değerlendirilebilir:
- Acil durum fonu oluşturmak
- Düzenli tasarruf yapmak
- Yatırım için para ayırmak
- Kredi kartı borçlarını azaltmak
- Tüketici kredisi gibi borçları kapatmak
- Ev veya araç için peşinat biriktirmek
- Eğitim veya emeklilik hedefleri için birikim yapmak
Birikim yapmaya yeni başlayan kişiler için ilk hedeflerden biri, beklenmeyen giderlere karşı kullanılabilecek bir acil durum bütçesi oluşturmak olabilir.
50 30 20 Kuralı Örnek Hesaplama
50 30 20 kuralının nasıl çalıştığını görmek için farklı gelir seviyeleri üzerinden örnek hesaplama yapılabilir.
| Aylık Gelir | %50 İhtiyaçlar | %30 Kişisel Harcamalar | %20 Birikim |
|---|---|---|---|
| 30.000 TL | 15.000 TL | 9.000 TL | 6.000 TL |
| 40.000 TL | 20.000 TL | 12.000 TL | 8.000 TL |
| 50.000 TL | 25.000 TL | 15.000 TL | 10.000 TL |
| 60.000 TL | 30.000 TL | 18.000 TL | 12.000 TL |
| 100.000 TL | 50.000 TL | 30.000 TL | 20.000 TL |
Bu hesaplama yalnızca başlangıç noktasıdır. Örneğin aylık kirası yüksek olan bir kişinin zorunlu giderleri gelirinin %50’sini aşabilir. Böyle bir durumda %30’luk kişisel harcama bölümünün azaltılması gerekebilir.
Maaşa Göre 50 30 20 Bütçe Dağılımı Nasıl Yapılır?
Maaşa göre bütçe dağılımı yapılırken brüt maaş yerine kişinin hesabına geçen ve gerçekten kullanabileceği net gelir üzerinden hesaplama yapılması daha doğru olur.
Örneğin ay sonunda hesabınıza 45.000 TL geçiyorsa hesaplama şu şekilde yapılabilir:
- %50 ihtiyaç: 22.500 TL
- %30 istek: 13.500 TL
- %20 birikim: 9.000 TL
Geliriniz her ay değişiyorsa son birkaç aylık ortalama gelir üzerinden başlangıç bütçesi oluşturabilirsiniz. Düzensiz gelir elde eden kişiler ise düşük gelirli ayları baz alarak daha temkinli bir bütçe oluşturabilir.
Düşük Gelirle Bu Bütçe Yöntemi Uygulanabilir mi?
Düşük gelir seviyelerinde 50 30 20 oranlarını birebir uygulamak her zaman mümkün olmayabilir. Özellikle kira, gıda ve ulaşım gibi temel giderlerin toplam gelir içerisindeki payı yüksek olduğunda ihtiyaç kategorisi %50’nin üzerine çıkabilir.
Örneğin gelirin %65’i zorunlu giderlere ayrılıyorsa kalan bütçe %20 kişisel harcamalar ve %15 birikim şeklinde düzenlenebilir.
Bu nedenle yöntemin en önemli tarafı oranları katı şekilde uygulamak değil, gelir ile gider arasında bilinçli bir denge kurmaktır.
50 30 20 Kuralının Avantajları Nelerdir?
50 30 20 yöntemi özellikle bütçe oluşturmaya yeni başlayan kişiler açısından anlaşılması kolay bir sistemdir.
- Gelirin nereye harcandığını görmeyi kolaylaştırır.
- Gereksiz harcamaların fark edilmesine yardımcı olur.
- Düzenli birikim için bütçede alan oluşturur.
- Aylık harcama sınırlarının belirlenmesini kolaylaştırır.
- Borç ödeme planının daha kontrollü yapılmasına yardımcı olabilir.
- Karmaşık bütçe yöntemlerine göre daha kolay uygulanabilir.
En büyük avantajlarından biri, harcamaları tek tek kontrol etmek yerine üç ana kategori üzerinden genel finansal durumu değerlendirmeyi sağlamasıdır.
Bu Bütçe Yöntemi Kimler İçin Uygundur?
50 30 20 bütçe yöntemi özellikle gelirini daha düzenli yönetmek isteyen, harcamalarını kontrol etmekte zorlanan veya tasarrufa nereden başlayacağını bilmeyen kişiler için kullanılabilir.
Ancak herkesin gelir ve gider yapısı aynı değildir. Yüksek borcu bulunan, gelirinin büyük bölümünü kiraya ayıran veya düzensiz gelir elde eden kişiler bu oranları kendi finansal durumlarına göre değiştirebilir.
Örneğin borçlarını daha hızlı kapatmak isteyen biri %30’luk kişisel harcama bölümünü %20’ye düşürerek tasarruf ve borç ödemelerine ayrılan oranı %30’a çıkarabilir.
Gelir ve Gider Takibi Bu Kurala Nasıl Yardımcı Olur?
50 30 20 kuralının doğru uygulanabilmesi için yalnızca bütçe oluşturmak yeterli değildir. Ay içerisinde gerçekleşen gelir ve giderlerin düzenli olarak takip edilmesi gerekir.
Çünkü günlük küçük harcamalar fark edilmediğinde %30’luk kişisel harcama bütçesi kısa sürede aşılabilir. Aynı şekilde market, fatura, kira ve ulaşım giderlerinin toplamı takip edilmediğinde zorunlu harcamaların gerçek oranı görülemeyebilir.
Bu nedenle bir gelir gider uygulaması kullanarak harcamaları kategorilere ayırmak, ay sonunda toplam giderleri görmek ve bütçe dağılımını karşılaştırmak 50 30 20 yöntemini daha kolay uygulanabilir hale getirebilir.
Düzenli takip sonucunda örneğin kişisel harcamaların gelirin %35’ine çıktığı fark edilirse sonraki ay için bu kategoride daha kontrollü bir bütçe oluşturulabilir.
50 30 20 Kuralında Dikkat Edilmesi Gerekenler
Bu yöntem uygulanırken her harcamanın doğru kategoriye yazılması önemlidir. Ayrıca bütçenin kişisel yaşam koşullarına göre değerlendirilmesi gerekir.
- Hesaplamayı net gelir üzerinden yapın.
- Zorunlu gider ile isteğe bağlı gideri birbirinden ayırın.
- Birikimi ay sonunda kalan para olarak düşünmeyin.
- Mümkünse birikim tutarını gelir elde edildiği anda ayırın.
- Aylık harcamaları düzenli olarak kaydedin.
- Oranları kişisel mali durumunuza göre güncelleyin.
Özetle 50 30 20 kuralı, gelirin %50’sini ihtiyaçlara, %30’unu kişisel isteklere ve %20’sini birikim veya finansal hedeflere ayırmayı esas alan basit bir bütçeleme yöntemidir. Ancak başarılı bir bütçe yönetimi için yalnızca oranları belirlemek değil, gerçek gelir ve giderleri düzenli olarak takip etmek de önemlidir.
Sorumluluk Reddi: Bu içerik genel bilgilendirme amacıyla hazırlanmıştır ve kişisel finans, yatırım veya mali danışmanlık niteliğinde değildir. Bütçe oranları kişinin gelirine, borçlarına, yaşam koşullarına ve finansal hedeflerine göre değişebilir.